Hipotecas al 7,5%: el precio del dinero puede cambiar el sentimiento del consumidor
Con los tipos hipotecarios rondando el 7,5%, la consecuencia inmediata no es un colapso súbito del valor de los activos, sino un mercado estancado donde las condiciones crediticias chocan con las expectativas de los vendedores. Sin embargo, el verdadero mecanismo de transmisión va mucho más allá de las transacciones inmobiliarias. Cuando la financiación se…
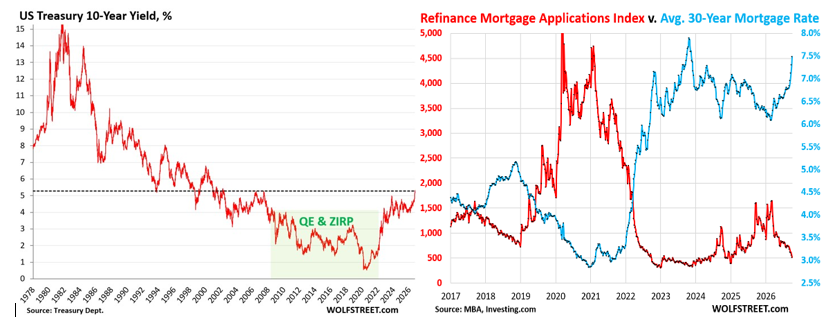
Las subidas de los tipos de interés ya están alcanzando al sector inmobiliario estadounidense donde más le duele: el coste de su financiación. En los últimos días, hemos visto un tipo medio semanal del 7,49% para las hipotecas a tipo fijo a treinta años y una lectura diaria del 7,63%. Las solicitudes de hipoteca para la compra de vivienda han caído un 15% interanual y llevan cinco semanas consecutivas de descenso; las solicitudes de refinanciación han caído un 60%. La primera señal no es un colapso generalizado de los precios, sino una demanda que retrocede ante una vivienda cara y un dinero aún más caro.
Esto profundiza en la línea que venimos compartiendo en ATT: el ajuste no necesita esperar a la próxima decisión de la Fed. En nuestro hilo de “Observadores de la Curva”, lo expresamos así: “El problema no es que no haya compradores de bonos del Tesoro; el problema es el precio que exigirán”. Hay una traducción concreta de esto: la subasta de bonos del Tesoro a diez años requirió un rendimiento del 5,30% para colocar 39.000 millones de dólares. Hubo demanda, pero a un coste mayor. Los tipos hipotecarios siguen a los rendimientos del Tesoro a largo plazo, con un diferencial adicional que también varía. El hecho de que Washington encuentre financiación no significa que el precio al que la obtiene sea inocuo para una familia.
El matiz introducido por uno de los Sospechosos Habituales resulta especialmente revelador. Hammack señaló que la política monetaria no estaba restringiendo la actividad fuera de la vivienda. Al mismo tiempo, advirtió que la inversión en inteligencia artificial competía por atraer fondos de los inversores del mercado de bonos. Quizás esa sea una de las asimetrías del ciclo actual: condiciones que siguen siendo tolerables para ciertos emisores y grandes proyectos pueden resultar prohibitivas para un comprador de vivienda. Los ahorros no se multiplican porque el Estado, las empresas y los hogares los necesiten simultáneamente; el precio del capital determina quién puede avanzar y quién debe posponer su decisión, particularmente una vez que se ha reducido la intensidad de las políticas de manipulación extrema del precio del dinero. Nos gustaría decir que esta reducción es permanente, pero, sinceramente, no creemos que lo sea.
En el sector inmobiliario, la dificultad no sería simplemente un tipo hipotecario cercano al 7,5%, sino financiar a ese tipo viviendas cuyos precios se formaron bajo condiciones muy distintas. Durante la pandemia, los tipos hipotecarios cayeron por debajo del 3% y numerosos mercados registraron subidas de precios del 50% o más en dos años. No hace falta atribuir toda esa apreciación a una sola causa para reconocer la tensión actual: el precio del crédito ha cambiado, pero las expectativas de muchos vendedores podrían seguir ancladas al régimen anterior. Los compradores ajustan sus presupuestos; los vendedores pueden tardar más en ajustar sus valoraciones. Entre ambos, las transacciones caen.
Una hipoteca barata a tipo fijo amortigua el golpe para el propietario, pero no lo elimina. Su cuota no sube automáticamente; sin embargo, mudarse puede requerir renunciar a una financiación difícil de reemplazar. Esa reticencia a vender puede restringir la oferta y ayudar a sostener los precios, incluso cuando la actividad se debilita. Por tanto, sería prudente desconfiar de una interpretación excesivamente cómoda: que una vivienda mantenga su valoración no garantiza que pueda venderse fácilmente ni que su propietario conserve toda su capacidad para reorganizar su patrimonio. La situación actual combina un deterioro de la asequibilidad, propietarios reacios a vender y compradores que se enfrentan a cuotas cada vez mayores.
A partir de ahí, surge la conexión con el consumo. Primero, la más tangible: financiar una compra se vuelve más exigente, y menos transacciones pueden debilitar el gasto asociado a ellas. Además, el descenso de las refinanciaciones reduce las oportunidades de bajar las cuotas o liberar efectivo por esa vía. Pero el canal de la riqueza no está cerrado: los saldos dispuestos en líneas de crédito con garantía hipotecaria —HELOC— alcanzaron los 459.000 millones de dólares en el segundo trimestre, un 11,6% más que un año antes. No sabemos qué parte financia consumo, reformas, la sustitución de otras deudas o algo mucho más problemático: inversiones en otros mercados de activos más arriesgados. Sí sabemos que algunos hogares siguen recurriendo a su patrimonio mediante nuevo endeudamiento, sin necesidad de sustituir su primera hipoteca. La resiliencia del gasto también debe considerarse, por tanto, junto a su financiación.
El efecto menos visible podría venir después: un cambio de sentimiento. Durante la expansión, algunos propietarios pueden haber sentido que podían gastar una mayor parte de sus ingresos porque su vivienda ya estaba acumulando riqueza para ellos. Si los tipos altos dificultan vender, obtener liquidez o confiar en nuevas revalorizaciones, esa percepción podría invertirse: “Mi casa todavía vale mucho, pero necesito dinero más disponible”. La compra de un coche, una reforma o unas vacaciones —o una venta forzada de otro tipo de activos— podrían entonces posponerse sin que la cuota hipotecaria haya variado. No sería aún una pérdida realizada; sería una reevaluación del colchón que el hogar cree tener. Esa es la hipótesis de transmisión al consumo, no un comportamiento demostrado por las solicitudes de hipotecas.
Tampoco debe confundirse un empeoramiento de la percepción con una contracción inevitable. Entre otros Sospechosos Habituales, Goolsbee destacó la brecha entre el sentimiento del consumidor y el gasto real, mientras que Williams señaló que las valoraciones vinculadas a la inteligencia artificial estaban reforzando el efecto riqueza. Ambas observaciones importan: el deterioro inmobiliario podría coexistir con un empleo resiliente, ingresos suficientes y ganancias en otros activos. El riesgo aumentaría si el menor acceso a la riqueza coincidiera con una pérdida de confianza y un debilitamiento de los ingresos, no porque exista un nivel mágico de tipos hipotecarios que desencadene el ajuste.
Para el Hombre Prudente, la conexión sería esta: los efectos de la subida de tipos pueden propagarse desde el coste de comprar una vivienda hasta el funcionamiento del mercado inmobiliario y, de ahí, a la confianza con la que los hogares deciden gastar. La vieja hipoteca protege la cuota, pero no todo lo que su propietario esperaba de su patrimonio. Quizás sería prudente centrarse menos en la valoración declarada y más en la liquidez realizable, la dependencia del nuevo endeudamiento y la calidad de los ingresos. Si los consumidores empiezan a ahorrar lo que antes creían que su casa estaba ahorrando por ellos, el efecto en el gasto podría aparecer antes de que vendan la casa.