Oficinas: Los empleados vuelven, pero el capital no regresa por sí solo
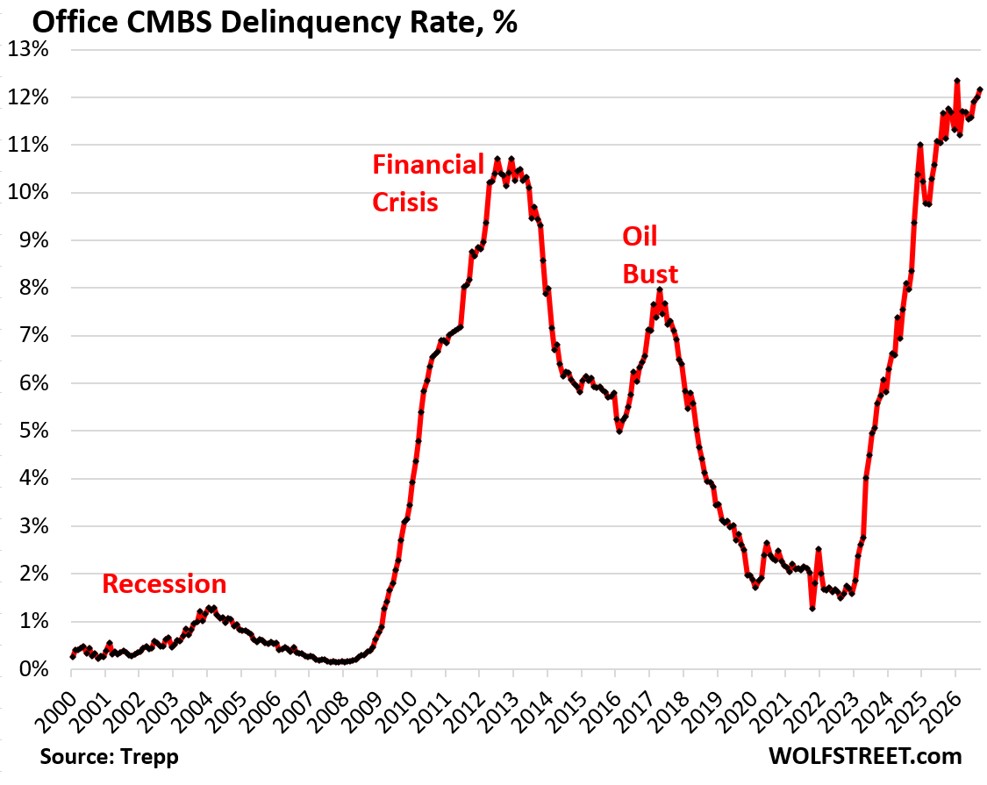
A medida que los trabajadores regresan a sus escritorios, surge una paradoja aparente: el aumento de la asistencia a las oficinas coexiste con la reducción de la superficie corporativa. Para el sector inmobiliario comercial, la ocupación física ya no basta para garantizar la solvencia del propietario. Con vencimientos de deuda masivos en el horizonte y…
La cuestión no parece ser “teletrabajo sí o teletrabajo no”, sino cuánto espacio necesita una empresa y cuánta deuda puede soportar ese espacio. El regreso a la oficina es real: en la muestra global de clientes de CBRE, la utilización media alcanza el 53%, frente al 38% en 2024. Sin embargo, el 57% de las organizaciones espera reducir sus carteras de oficinas en los próximos tres años; entre las que anticipan reducciones, el 67% señala menores necesidades de espacio asociadas al trabajo híbrido. Estas cifras no cubren todo el mercado estadounidense, pero describen una paradoja aparente: una mayor asistencia puede coexistir con menos espacio alquilado. El inquilino mejora su eficiencia; el propietario no mejora necesariamente sus ingresos.
Tampoco sería riguroso retratar al sector como uniformemente condenado. En Estados Unidos, la desocupación cayó al 18,3% en el segundo trimestre de 2026, mientras que se situó en el 12,3% en los edificios de mayor calidad; las rentas solicitadas aumentaron un 2,6% interanual. Hay recuperación, pero también selectividad. Nuestra lectura sería que una empresa puede concentrar empleados en menos espacio y elegir un edificio mejor: el inmueble competitivo gana demanda, mientras que el sustituible debe competir en precio, inversión o concesiones. Y una renta anunciada no equivale al efectivo que queda tras mantener el edificio ocupado.
Los centros de datos introducen otra posibilidad, aunque conviene distinguir la transformación del rescate. Legacy Investing y GI Partners están convirtiendo la antigua sede de Cboe en Chicago, con un coste estimado de entre 300 y 400 millones de dólares. El contratista especifica 33 MW de capacidad de suministro eléctrico y hasta 23,5 MW de carga informática: no son medidas intercambiables. El proyecto requiere modificaciones estructurales, eléctricas y mecánicas sustanciales. Existe, por tanto, un camino a seguir para ciertas propiedades, no una solución general para el excedente de oficinas.
La implicación menos obvia es quién captura ese valor. Convertir un edificio podría eliminar oferta de oficinas y beneficiar a los propietarios restantes a nivel local, pero requiere capital fresco y una viabilidad económica del proyecto. El beneficiario podría ser quien compre a un precio suficientemente bajo y financie la transformación, no quien conserve la valoración o la deuda anterior. Cambiar el uso no elimina el coste del capital: lo convierte en una nueva decisión de inversión. Este caso tampoco demuestra que los centros de datos estén reduciendo directamente la demanda de oficinas; documenta un uso alternativo.
Si los tipos de refinanciación se mantienen elevados, la prueba decisiva será el vencimiento. Los contratos de alquiler más antiguos pueden sostener los ingresos mientras duren sus compromisos contractuales, pero el próximo prestamista deberá evaluar qué renta sobrevivirá a la renovación, cuánto espacio permanecerá ocupado y cuánto costará retener al inquilino. El Banco Central Europeo (BCE), en su función de supervisión bancaria, recomienda específicamente incorporar las tasas de desocupación, los plazos de arrendamiento restantes y los escenarios de tipos de interés y diferenciales de crédito en las evaluaciones de refinanciación. Un edificio puede pagar sus intereses actuales y, aun así, no obtener un préstamo lo suficientemente grande como para devolver el principal.
La brecha tendrá que cubrirse mediante aportaciones de capital (equity), venta de activos o una reestructuración. Para los accionistas, esto podría significar menores distribuciones o dilución; para los prestamistas, renegociación y, si el valor recuperable es insuficiente, pérdidas. Trepp estima vencimientos contractuales en 2026 de 239.700 millones de dólares para los bancos y 113.100 millones de dólares para los prestamistas titulizados en todo el sector inmobiliario comercial que genera ingresos, no exclusivamente oficinas. También advierte que las prórrogas pueden reducir lo que realmente debe resolverse ese año. Una prórroga pospone la prueba; no demuestra que se haya superado.
La estructura del vehículo añade otra vulnerabilidad: un fondo inmobiliario de tipo abierto (open-ended) puede enfrentarse a solicitudes de reembolso antes de poder vender los edificios, convirtiendo un ajuste de valoración en ventas forzosas. Ese riesgo no debe confundirse con la venta de acciones de una SOCIMI en bolsa. Para el Hombre Prudente, la oportunidad no residiría en apostar indiscriminadamente contra las oficinas, ni en comprar cualquier descuento respaldado por una promesa tecnológica. Residiría en distinguir los inmuebles útiles de los balances sostenibles: calendarios de alquiler frente a calendarios de deuda, caja tras la reinversión y la capacidad genuina de aportar capital sin confiar en una caída de los tipos de interés. En esta clase de activos, como en otras partes del mercado, puede haber gemas entre los escombros, pero hay que profundizar en la madriguera del conejo.
https://www.trepp.com/trepptalk/q2-2026-cre-debt-universe