Tómate un café con un Hombre Prudente: CoreWeave: los fundadores diversifican; ¿quién financia el siguiente capítulo?
En el epicentro de la euforia por la inteligencia artificial, las promesas empiezan a chocar con la realidad del crédito. Mientras los fundadores de CoreWeave aseguran liquidez y diversifican su patrimonio, los acreedores exigen mayores primas por financiar la infraestructura del futuro. Este análisis desentraña la intrincada red de deuda, dependencias…
«No escribimos para que nos entiendan. Escribimos para entender.» — C. S. Lewis.
Hay semanas en las que el mercado deja de escuchar al predicador y empieza a leer las condiciones del préstamo. Esta podría ser una de ellas. En el templo de la inteligencia artificial siguen abundando las promesas de un futuro extraordinario, pero algunos acreedores han comenzado a preguntar cuánto cuesta llegar hasta él y quién adelantará el dinero.
En este café vamos a empezar por una compañía, pero no para quedarnos en ella. CoreWeave nos servirá para examinar una pregunta que después acompañará al repaso de estas dos semanas: quién financia las grandes expectativas y cuánto riesgo acepta por hacerlo. No se trata de decidir si la inteligencia artificial cambiará el mundo, sino de observar cómo se reparte la factura mientras llega ese futuro. Después saldremos del centro de datos: fuera también hay unas cuantas cuentas pendientes.
Los fundadores de CoreWeave han vendido 3.300 millones de dólares en acciones desde su salida a bolsa, incluidos 2.400 millones este año. Mientras tanto, algunas de sus emisiones de deuda ofrecen rentabilidades próximas al 15%-16% y el seguro contra impago se ha situado alrededor de los 1.000 puntos básicos, con cotizaciones superiores durante la semana. Los propietarios originales convierten una parte de sus expectativas en patrimonio líquido; los acreedores exigen más compensación por financiar las expectativas que quedan. La coexistencia merece atención. No necesita una teoría conspirativa para resultar instructiva.
Conviene comenzar por lo que sabemos y no por lo que nos gustaría insinuar. Según la compañía, las ventas estaban preprogramadas y divulgadas, y los tres fundadores conservan conjuntamente alrededor del 20% del capital. Tampoco han retirado esos 3.300 millones de la tesorería: han vendido participaciones a otros inversores. No hace falta más en los tiempos actuales; siempre hay múltiples candidatos a coger el testigo como si de una gran oportunidad se tratara. Una señal sobre incentivos no equivale a una acusación de irregularidad. La primera resulta interesante; la segunda necesitaría pruebas.
Pero tampoco sería necesario fingir que la señal no existe. Los fundadores reducen su concentración patrimonial mientras la empresa necesita seguir captando recursos para convertir contratos en infraestructura y, después, infraestructura en caja. Nada necesariamente contradictorio, aunque sí revelador sobre la distribución del riesgo. La diversificación, al parecer, sigue siendo una virtud incluso cuando uno está construyendo el futuro. Especialmente cuando se practica con el patrimonio propio.
Mike Intrator defiende que la cartera contratada respalda las obligaciones de deuda. Deutsche Bank aporta un argumento importante a su favor: estima que aproximadamente dos tercios corresponden a clientes con grado de inversión y considera que los contratos permiten estructurar financiaciones específicas sobre los proyectos. No conviene esconder este respaldo para mejorar un titular bajista. Un análisis prudente no debería necesitar que todos los datos sean malos para sostener una duda razonable.
Los contratos take-or-pay, por los que el cliente se compromete a pagar una capacidad acordada, aunque no la utilice, tampoco son un detalle decorativo. Pueden reducir la incertidumbre comercial y facilitar que determinados préstamos tengan mejores condiciones que la deuda general de la compañía. CoreWeave explica que utiliza principalmente deuda respaldada por activos y contratos de clientes para financiar su infraestructura, complementada con capital y deuda corporativa.
Ahora bien, una cartera contratada no es un depósito bancario. Para cobrar hay que entregar la capacidad comprometida, ponerla en funcionamiento y cumplir las condiciones pactadas. Entre la firma y la caja aparecen las obras, los equipos, la electricidad, la refrigeración y el calendario. Y el calendario, cuando se financia con deuda, también factura.
Deutsche Bank estima unos 10.000 millones de dólares de flujo de caja operativo durante los próximos doce meses frente a aproximadamente 45.000 millones de inversión. La diferencia bruta sería de unos 35.000 millones. Pero atención: no equivale automáticamente a un agujero de liquidez de esa cuantía pendiente de resolver mañana. Habría que considerar la liquidez disponible, las líneas comprometidas, sus condiciones y el ritmo de ejecución. El propio banco mantiene una lectura favorable y cree que la cartera permitiría captar recursos progresivamente. La cuestión no sería afirmar que falta todo ese dinero, sino preguntar cuánto queda por financiar, cuándo habrá que hacerlo y qué rentabilidad sobrevivirá después.
También conviene separar el rendimiento de mercado del cupón contractual. Que un bono cotice con una rentabilidad del 16% no significa que toda la deuda existente pase a pagar ese interés. Sí sería una advertencia sobre las condiciones que podrían exigirse para captar el siguiente dólar, especialmente si no dispone de las garantías de los préstamos sobre proyectos. El problema no es que se reescriba de golpe la factura de ayer; es cuánto podría costar la expansión de mañana.
A efectos prácticos, la imagen sería la de navegar plácidamente, a una velocidad decente, y descubrir de pronto un faro a veinte metros en trayectoria de colisión, que no habíamos advertido cien metros atrás.
Y aquí el análisis debería abandonar por un momento las presentaciones comerciales y bajar a las notas de las cuentas. No porque allí tenga que esconderse un fraude, sino porque allí suelen vivir las hipótesis que deciden cuánto beneficio creemos estar viendo. La contabilidad también contiene una pequeña profecía: cuánto durarán los activos, cuánto conservarán de su valor y durante cuánto tiempo seguirán produciendo lo suficiente para recuperar su coste.
CoreWeave utiliza una vida útil contable de seis años para sus equipos tecnológicos. Una estimación así incorpora una apuesta económica: que esos activos podrán seguir prestando servicios y recuperando su coste durante un periodo suficientemente largo. No es una certeza física inscrita en el silicio.
Una GPU no queda inutilizada porque aparezca otra generación. Podría pasar del entrenamiento más exigente a inferencia u otras cargas y continuar generando ingresos. Esa es una defensa razonable de las vidas útiles largas. Pero que una máquina siga funcionando no garantiza que conserve la tarifa, la ocupación o la rentabilidad necesarias para justificar el precio que se pagó por ella. La pregunta no sería únicamente cuánto tarda en apagarse, sino cuánto tiempo sigue remunerando el capital invertido.
Pongamos un ejemplo sencillo: amortizar un equipo de 600 en seis años supone reconocer 100 de gasto anual; hacerlo en cuatro supone 150, sin considerar valor residual. El desembolso inicial no cambia. Lo que cambia es la velocidad a la que el coste aparece en resultados. Ahí estaría el terreno de los criterios contables llevados al límite: no necesariamente fuera de la norma, sino muy dependientes de que el futuro confirme estimaciones favorables. Una vida útil demasiado generosa podría retrasar el reconocimiento del desgaste económico. Una demasiado corta también podría infravalorar equipos capaces de seguir produciendo caja. No lo resolverá una declaración de fe, sino la utilización real, los precios de alquiler, los costes de operación y los valores de recuperación.
El EBITDA ajustado exige una cautela parecida. Puede ser útil para observar determinados aspectos operativos, pero deja fuera precisamente dos elementos decisivos en un negocio de equipos financiados: la depreciación y los intereses. Antes de valorar lo que corresponde al accionista habría que incorporar el servicio de la deuda y la inversión necesaria para mantener una capacidad competitiva. Un margen elevado antes de esos costes no equivale a una rentabilidad elevada después de soportarlos.
La amortización no sale de la cuenta corriente el día que se registra. La compra del equipo sí salió, o dejó detrás una obligación de pago. Confundir ambas cosas sería una forma bastante cara de descubrir que «no monetario» no significa «sin coste». El balance puede distribuir los costes en el tiempo; no puede ordenar al progreso tecnológico que respete el calendario.
La derivada más interesante, sin embargo, no termina en CoreWeave. Comienza ahí. Nvidia es proveedor e inversor y, además, acordó comprar capacidad no vendida de CoreWeave por hasta 6.300 millones de dólares hasta 2032. OpenAI aparece como cliente y también recibió acciones dentro de uno de sus acuerdos comerciales. Son relaciones incestuosas, pero divulgadas, aceptadas y celebradas, con lógica industrial y capacidad para reducir determinados riesgos. No constituyen, por sí mismas, prueba de ingresos ficticios ni de operaciones irregulares. Pero obligan a preguntar cuántas decisiones aparentemente independientes dependen de que el mismo ecosistema siga financiándose.
El fabricante vende equipos. El operador los compra y los incorpora al respaldo de su financiación. El laboratorio contrata capacidad para desarrollar modelos. Los inversores aportan capital al laboratorio porque esperan que esos modelos generen ingresos. Y esos compromisos comerciales ayudan al operador a conseguir más financiación para comprar más equipos. La rueda podría ser productiva y sostenible. También podría incorporar una dependencia creciente de capital externo antes de que el usuario final pague una factura suficiente para remunerar toda la cadena.
Por eso habría que seguir el dinero hasta su fuente última: quién paga por un servicio útil, cuánto paga y qué caja queda después de todos los costes. Una misma expectativa de demanda podría sostener varias valoraciones, varios préstamos y varios planes de inversión. Sumar todos esos importes no equivaldría a sumar demanda final independiente. La circularidad comercial no demuestra una burbuja; tampoco demuestra que el riesgo haya desaparecido por haber dado varias vueltas.
El Hombre Prudente ha leído mucho acerca de las burbujas y de los desastres financieros, y también ha vivido alguno en sus propias carnes. ¿Se acuerdan de Metallgesellschaft? El Hombre Prudente sí.
En ese contexto, el respaldo de Jensen Huang merece ser escuchado, pero no elevado a sacramento. Esta semana defendió que la fortaleza financiera de CoreWeave mejora y que su coste de capital está disminuyendo. Podría estar refiriéndose a financiaciones específicas y no a las rentabilidades exigidas a los bonos corporativos: ambas cosas podrían coexistir. Pero Nvidia también tiene intereses económicos en el desarrollo de este ecosistema y no debemos elevar su opinión a dogma de fe. Su opinión aporta contexto; no sustituye el examen de las condiciones de financiación. El proveedor puede conocer muy bien al cliente. Eso no lo convierte en un observador desinteresado y, menos aún, infalible.
La siguiente pregunta sería quién termina financiando el siguiente capítulo. Reuters identifica deuda de CoreWeave en fondos de Fidelity y Nomura y recoge la participación de vehículos gestionados por Blackstone, Magnetar, Carlyle y BlackRock, además de CDPQ, en distintas operaciones. Hay préstamos respaldados por equipos y contratos, bonos corporativos y convertibles. No estamos ante una única exposición con diferentes logotipos.
Tampoco conviene confundir capital privado con crédito privado. Que aparezca Blackstone o Carlyle no significa necesariamente que estén comprando acciones. Podrían estar prestando mediante vehículos específicos, con garantías, restricciones y prioridades de cobro diferentes. La estructura jurídica importa precisamente cuando deja de bastar el entusiasmo. Una financiación sobre un proyecto con un cliente solvente podría resistir bastante mejor que la acción de la matriz; aun así, habría que analizar ejecución, concentración, vencimientos y recuperación de las garantías.
Para una aseguradora o un fondo de pensiones, el examen debería ir más allá del nombre de cada producto: cuánto depende su cartera, sumando acciones, crédito, infraestructura y compromisos pendientes, de que continúe la misma expansión. Para quien llegue mediante un ETF, primero habría que comprobar qué posee realmente el producto y con qué peso. No todos los índices contienen las mismas empresas, ni una exposición indirecta convierte una caída bursátil en una amenaza para una pensión entera.
El punto ciego aparecería si varias casillas aparentemente distintas dependieran de una única hipótesis: financiación disponible, capacidad entregada a tiempo y clientes capaces de sostener los contratos. Cambiar de vehículo no siempre significa cambiar de riesgo.
Y para reconocer alguna de esas piezas del dominó no hace falta salir de casa. Merlín Properties, bien conocida por nuestros lectores, alquila a CoreWeave capacidad en sus centros de datos: no es su accionista, es su casero. CoreWeave cerró 2025 como su principal inquilino, aportando el 8,8% de las rentas del grupo.
Si la financiación de CoreWeave se encareciera o su expansión se frenará, la derivada para Merlín podría comenzar por una menor demanda de espacio y potencia adicionales por parte de ese cliente y unas expectativas de crecimiento más modestas; en un escenario más adverso, podría alcanzar al cobro de alquileres o exigir buscar otro ocupante, pero eso rompería para bien o para mal el plan actual. Los contratos largos ofrecen protección, pero no convierten la solvencia del inquilino en un asunto ajeno. Se puede no haber comprado una sola GPU y depender de quien necesita financiarlas.
Pero lo importante y pude que ya lo estemos viendo es que no hace falta que ese deterioro llegue a producirse para que cambie la valoración. Bastaría con que el inversor empezara a mirar la vinculación con la IA no como un premio al crecimiento, sino como una exposición que exige compensación. Lo que ayer justificaba una prima podría mañana merecer un descuento. Ese sería un cambio importante en la dinámica del mercado actual: pasar de celebrar quién está conectado con la IA a examinar qué riesgo asume por estarlo. El alquiler podría seguir cobrándose puntualmente y, aun así, el mercado pagar menos por él.
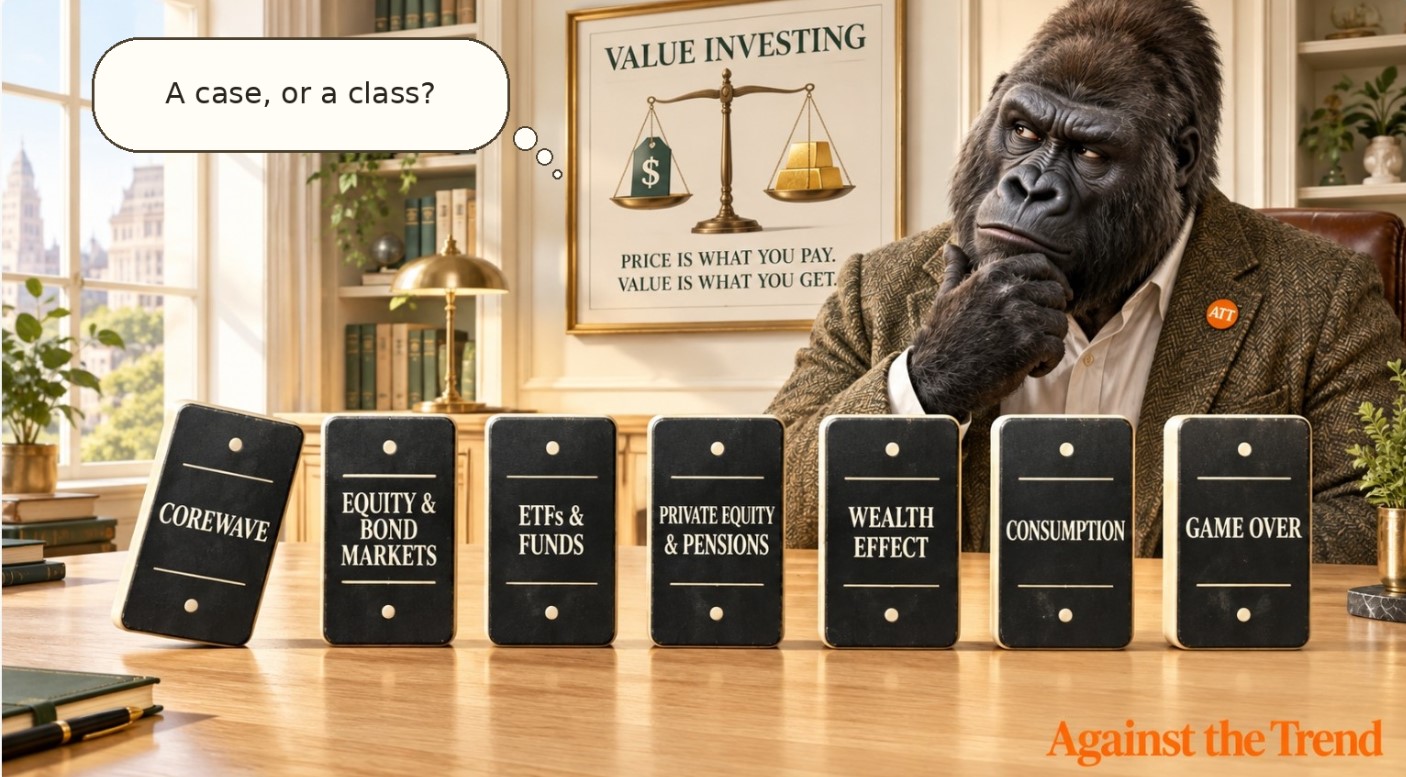
¿Estaríamos ante un caso aislado o ante la primera ficha del dominó? Todavía no tenemos base para anunciar un dominó de impagos. El mecanismo que merece vigilancia podría actuar mucho antes de cualquier quiebra. Si los financiadores exigieran más capital propio, menores niveles de deuda, amortizaciones más rápidas o mayores descuentos sobre las garantías, algunos proyectos dejarían de ofrecer la rentabilidad prevista. No haría falta que desapareciera la demanda de inteligencia artificial. Bastaría con que el coste del capital subiera más de lo que soportan los márgenes.
Desde ahí, la transmisión podría recorrer la cadena: ampliaciones aplazadas por los operadores, retrasos para propietarios y promotores de centros de datos, menos pedidos nuevos para proveedores de chips, servidores, redes y refrigeración, y revisiones de calendario para proyectos eléctricos vinculados a instalaciones futuras. Si además hubiera ventas forzadas de equipos, los precios de recuperación podrían caer y obligar a revisar el respaldo de otros préstamos. Es una secuencia posible, no un desenlace confirmado. Contratos sólidos, anticipos, capital disponible y compradores solventes podrían actuar como cortafuegos.
Nuestro ADN nos obliga, aun así, a examinar qué podría quedar detrás de esas protecciones. Y la conclusión a la que llegamos es que hay más acuerdos ocultos, basados en interpretaciones extraordinariamente creativas de las normas contables, con abundante letra pequeña en jurisdicciones remotas, que acuerdos transparentes, debidamente analizados y sujetos a una aplicación estricta de los criterios contables de prudencia valorativa, coste de adquisición y devengo.
La escasez tampoco tendría por qué ser uniforme. Podría sobrar capacidad de una generación de equipos y faltar potencia eléctrica en una localización concreta. Podría existir demanda de cómputo y no existir demanda suficiente al precio necesario para recuperar ciertas inversiones. Hablar de «la infraestructura de IA» como si fuera un único activo escondería diferencias decisivas entre comprar un chip, construir un edificio y asegurar una conexión eléctrica.
Desde nuestra mirada, el coste del capital debería ayudar a distinguir qué proyectos justifican los recursos que consumen y cuáles solo cuadran con condiciones excepcionalmente favorables. Si el crédito permitiera construir demasiadas apuestas simultáneas sobre la misma demanda futura, el ajuste no demostraría que la tecnología es inútil. Podría revelar que se invirtió demasiado, demasiado pronto o al precio equivocado.
Esta sería, entre otras, una de las consecuencias más peligrosas que han provocado los Sospechosos Habituales con su manipulación criminal de los tipos de interés. Lo prudente no sería impedir esa corrección para proteger cada valoración, sino permitir que la libertad de fijación de precios vuelva a informar sobre riesgos, escasez y rentabilidad.
La palabra burbuja suele utilizarse como si obligara a elegir entre dos dogmas: o la tecnología cambiará el mundo o todo es humo. Es una falsa disyuntiva. La intuición que dejan las burbujas ferroviarias y las puntocom no exige negar la utilidad de la infraestructura ni de internet: una transformación económica y una mala inversión pueden compartir época, relato y hasta el mismo activo.
La tecnología podría triunfar y el inversor perder. En una eventual recapitalización podrían conservarse instalaciones, protegerse determinados acreedores y diluirse severamente al accionista original. La máquina seguiría trabajando. Lo que habría dejado de funcionar sería el precio pagado por poseerla. También podrían surgir ganadores: competidores con liquidez, clientes capaces de negociar mejores condiciones y compradores que no necesitaran recuperar el coste original de construcción. Una infraestructura más barata podría perjudicar al financiador inicial y, al mismo tiempo, facilitar aplicaciones rentables.
CoreWeave también podría convertir su cartera en caja, seguir financiando proyectos en condiciones razonables y demostrar que el mercado ha exagerado. Sus fundadores conservan una participación sustancial y los argumentos favorables sobre clientes y contratos merecen consideración. La honestidad intelectual exige dejar esa posibilidad abierta. La prudencia tiene un coste de oportunidad: si la ejecución acompaña y la financiación se normaliza, quien haya exigido más evidencias podría perderse una recuperación importante. No existe una posición desde la que resulte imposible equivocarse.
Pero tampoco necesitamos anunciar una crisis para reconocer una señal. La respuesta útil no sería sustituir la euforia por el miedo, sino distinguir quién puede esperar de quien necesita captar dinero; quién cobra por adelantado de quien recuperará su inversión dentro de años; y quién tiene una garantía de quien posee una promesa sobre su valor futuro.
De CoreWeave al resto del mercado
CoreWeave no agota la conversación de estas dos semanas, pero nos deja una pregunta para recorrer el resto: qué ocurre cuando las expectativas siguen siendo extraordinarias y financiarlas empieza a exigir más explicaciones.
Porque, más allá de esta compañía, las dos semanas transcurridas desde nuestra última cita no han estado precisamente vacías de acontecimientos. Lo que sucede es que, para conseguir la atención del mercado, casi todos necesitan presentarse con un chip bajo el brazo. La «maldita V» pasa como una apisonadora sobre el crédito privado, Ucrania, el diésel y los problemas fiscales: todo parece quedar «inteligentemente» absorbido por la narrativa de la IA. No necesariamente resuelto; simplemente apartado de la conversación. Una gestión del riesgo extraordinariamente eficiente, siempre que confundamos dejar de mirar con dejar de estar expuestos. Y quizá lo más revelador no sea que esos riesgos pierdan protagonismo, sino que insistir en ellos empiece a considerarse una señal de no haber entendido el nuevo paradigma. Una suerte de ventana de Overton financiera: el optimismo cabe dentro; la prudencia empieza a resultar una impertinencia.
Sin embargo, la buena cara de algunos índices disimula un mercado bastante menos saludable por dentro. Las ganancias se concentran en menos compañías —he de reconocer que de forma escandalosa— y las cotizaciones siguen caminos cada vez más distintos. Al mismo tiempo, los bonos muestran una inquietud que la bolsa parece tomarse con mucha filosofía y cierta complacencia. La volatilidad del índice se comprime mientras aumenta la de los bonos y se amplían las diferencias entre valores. El promedio transmite serenidad; sus componentes no parecen haber recibido la circular. Eso tampoco permite concluir que el próximo sobresalto tenga que ser bajista: una dispersión elevada puede provocar movimientos violentos en ambas direcciones. Lo que pondría en duda es la comodidad de tratar todo el mercado como una misma apuesta.
Hasta el consejero delegado de Broadcom ha introducido el término «casinos» en la conversación sobre los fabricantes de chips. La analogía tiene sus riesgos: una vez mencionada la mesa de juego, al inversor puede darle por preguntar quién cobra por repartir las cartas y quién está poniendo las fichas. Porque vender los equipos, financiar a quien los compra y obtener una rentabilidad suficiente por utilizarlos son negocios distintos, aunque durante un tiempo hayan cotizado como una misma promesa, envuelta en relaciones incestuosas entre las propias compañías. Después de tanta euforia, intentar distinguirlos casi se interpreta como no haber entendido el negocio. E insistir demasiado podría tener un coste profesional: que los clientes dejen de llamar, no porque hayas demostrado estar equivocado, sino porque les estás haciendo preguntas incómodas. Traducido al coreano, este párrafo quizá ganaría algún matiz.
Por eso nos ha llamado la atención Volta, que busca financiación para un centro de datos en Noruega. Algunos inversores habrían respondido que ya tienen suficiente deuda del sector; otros exigen más protección y un interés que se situaría al menos en el 11%, según las condiciones previstas para una operación todavía pendiente de cierre. No sería una financiación fallida, pero sí una señal de que no todos los bolsillos se abren ya con solo pronunciar «centro de datos». Unos consideran que tienen suficiente exposición; otros quieren cobrar más y quedar mejor protegidos. Para quien busca el dinero, la alternativa sería aceptar esa disciplina o encontrar nuevos financiadores, preferiblemente de los que todavía confunden hacer preguntas con perder una oportunidad. Porque cuando el inversor empieza a examinar demasiado el negocio, siempre queda la tentación de cambiar de inversor antes que de condiciones.
Mientras tanto, fuera del centro de datos…
Ampliemos ahora el foco: del crédito tecnológico a los bonos, la inflación, la energía y las cuentas públicas.
China aporta su propia interpretación de la confianza inversora: restricciones a las ventas y recompras para sostener la bolsa. El mercado debería descubrir los precios, aunque preferiblemente sin descubrir ninguno que incomode a las autoridades. Manipular el mercado para evitar que los precios de los activos busquen su precio de equilibrio real no es una exclusividad china, desde luego; allí simplemente se ahorran parte de la ceremonia. Y conviene distinguir sostener una cotización de mejorar el negocio que representa, especialmente cuando los fabricantes afrontan costes industriales crecientes y consumidores con poca capacidad para absorberlos. Los precios en las pantallas de Bloomberg pueden recibir ayuda; los márgenes necesitan algo más.
La inflación estadounidense sigue añadiendo incomodidad y algunos empiezan a cansarse de tanta transitoriedad después de tantos meses por encima del famoso objetivo del 2%. No toda la presión puede atribuirse a la energía ni darse por domesticada la resistencia de los servicios. Pero la cuestión empresarial va más allá de otra disputa sobre décimas: vender más caro también podría exigir más dinero para reponer existencias, financiar cobros y sustituir equipos. Una compañía conservaría su margen porcentual y, aun así, dispondría de menos caja. La presentación seguiría hablando de crecimiento; la póliza de crédito pediría una conversación aparte. Incluso el dividendo podría resultar menos generoso de lo que parece si una parte perteneciera, económicamente, a la maquinaria que habrá que comprar mañana.
En ese escenario, Warsh, con la fatal arrogancia del cargo, practica una disciplina muy propia del banquero central: la ambigüedad. Se niega a anticipar las próximas decisiones mientras el mercado interpreta cada una de sus palabras como un anticipo. Sus declaraciones, junto con las de otros miembros de la Fed, han contribuido a enfriar las expectativas de una subida de tipos en octubre.
Enfriar la expectativa de una subida inmediata, sin embargo, no equivale a despejar el camino hacia los recortes. El alivio del tramo largo convivió con letras a corto plazo que apenas se movieron y seguían ofreciendo rendimientos superiores al tipo efectivo de la Fed. La curva no estaba contando una historia uniforme de relajación monetaria, por mucho que resulte tentador resumirla con una sola frase.
Los bonos han ofrecido, además, una demostración bastante ilustrativa de sus propias contradicciones. Primero, la inflación empujó al alza la rentabilidad del “Jefe” a diez años; después, las fisuras en la euforia por la IA hicieron que los inversores buscaran protección precisamente allí. El rendimiento pasó del 5,33% al 5,04% en aproximadamente veinticuatro horas y terminó el viernes en el 5,10%. La misma deuda que incomoda por la inflación y las cuentas públicas recupera atractivo cuando la alternativa empieza a incomodar todavía más. No sería necesariamente un certificado de buena salud para Washington, sino una comparación entre preocupaciones.
Y que ni siquiera ese movimiento de refugio llevara el diez años por debajo del 5% merece atención: el antiguo techo podría estar convirtiéndose en suelo, aunque unos días de negociación no bastan para darlo por establecido. El Tesoro sigue encontrando compradores; lo que parece menos garantizado es que vuelvan a financiarlo al precio de antes. Refugiarse del sobresalto tecnológico no equivale a quedar protegido frente a la pérdida de poder adquisitivo ni frente a otra subida de las rentabilidades. El refugio depende también de aquello de lo que uno intenta refugiarse.
Por parte de la Fed, la aspiración sería demostrar firmeza sin aplicar una restricción excesiva: situarse en la parte alta del supuesto rango neutral, ese lugar que los Sospechosos Habituales describen con precisión, aunque ninguno parezca capaz de señalarlo en un mapa.
El problema es que los tipos podrían frenar antes al comprador de vivienda o a la pequeña empresa que a los grandes balances empeñados en no perder la carrera tecnológica. La política monetaria se anuncia para todos, pero ni el dinero llega al mismo tiempo ni su encarecimiento aprieta por igual. Cantillon está en la sala, aunque no figure en el comunicado. Y la resiliencia del consumidor, elevada casi a categoría de meme, merecería algo más que fe: no sería lo mismo sostener el gasto con una renta real creciente que hacerlo con crédito caro o con la tranquilidad de un extracto lleno de activos revalorizados. Algunos líquidos; otros, líquidos hasta que se intenta venderlos.
Trump, naturalmente, no piensa esperar a que esta discusión académica llegue al surtidor. Entre el acuerdo anunciado con Putin para comprar diésel ruso, las presiones sobre Ucrania y los anuncios de un «alto el fuego energético» que ni siquiera todos los afectados parecían conocer y menos compartir, la diplomacia adquiere una prioridad muy concreta: que el combustible cueste menos antes de que el votante vuelva a examinar el recibo. La coherencia estratégica podría esperar; las elecciones tienen fecha. Que esas compras basten para aliviar los precios sería otra cuestión. Para acreditar que se está haciendo algo, en cambio, el anuncio ya presta su servicio, sobre todo si lo conoces antes de que se haga publico.
Da la impresión de que, cuanto más se aproxima esa cita, menos importancia debería tener Ormuz. No porque hayan desaparecido sus riesgos, sino porque resultan poco oportunos para el calendario. Los nuevos ataques denunciados contra buques mercantes y las tensiones regionales encajan mal en el relato de normalización. Los medios estatales iraníes han difundido incluso imágenes de un portacontenedores que, según su versión, habría sufrido una explosión por una mina. Esa información exige cautela; despacharla sin profundizar que significa porque estorba a la narrativa exigiría todavía más cautela y, además, desconfianza.
El libre tránsito por los estrechos de Oriente Medio no se restablece por decreto electoral. Y cuando transportar una mercancía depende cada vez más de quién la envía, de quien la recibe y de qué bandera la acompaña, el comercio pierde flexibilidad y acumula costes. Por esa ruta podría regresar nuestro Quinto Jinete del Apocalipsis: la inflación, que no necesita destruir las mercancías; le basta con encarecer su llegada. Los bonos parecen prestar más atención a esa factura que otros mercados.
Europa, sumida en su eterna disputa entre cigarras y hormigas, contempla este espectáculo con el gas otra vez entre sus preocupaciones y Alemania reclamando más límites a las importaciones chinas mientras pierde terreno industrial frente a China. Proteger la cuota mediante decretos y regulación —la especialidad de Bruselas— siempre parece más sencillo que recuperar competitividad mediante productividad, esfuerzo y ahorro. Las barreras pueden aprobarse en una reunión; la competitividad tiene la mala costumbre de exigir años de trabajo.
En paralelo, Francia recuerda que el problema de la zona euro no sería solo de deuda, sino de incentivos. ¿Qué estímulo queda para corregir las cuentas si se espera que el BCE termine amortiguando cualquier castigo serio del mercado? Si gastar por encima de las posibilidades permite disfrutar hoy de sus ventajas políticas y confiar mañana en un respaldo monetario común, la disciplina se convierte en una opción electoralmente poco competitiva. Las cigarras conservan el presupuesto; las hormigas reciben una explicación sobre la estabilidad del conjunto y se les pide solidaridad.
No se trataría de una transferencia fiscal automática desde Alemania, pero sí del riesgo de utilizar la credibilidad compartida —de la que la solvencia alemana constituye un pilar— como puerta trasera para prolongar desequilibrios nacionales. El BCE podría acabar haciendo de amortiguador fiscal sin llamarlo así, mientras la presencia de representantes alemanes serviría para certificar que todo se ejecuta con el debido rigor. Una arquitectura institucional admirable: hasta la flexibilidad necesitaría su sello de disciplina. La independencia monetaria luce mucho en el membrete; su prueba llega cuando permitir que el riesgo tenga precio y todo el mundo lo conozca resulta políticamente incómodo.
Ese es el telón de fondo que conecta este recorrido con CoreWeave: el capital sigue disponible, pero sus condiciones empiezan a importar más. La cuestión no sería si debemos celebrar el progreso tecnológico —bienvenido sea—, sino cuánto margen conservan las estructuras financieras que necesitan llegar hasta sus beneficios. La importancia histórica de un proyecto no paga sus intereses.
El Hombre Prudente no le pide al futuro que deje de ser extraordinario. Le pide al balance que pueda soportar un futuro algo menos perfecto.
Porque en el templo de la inteligencia artificial caben muchas promesas. Pero los vencimientos nunca aceptan incienso: aceptan caja.
Disfruten del fin de semana